Si esperas a fin de mes para ver "lo que sobró", lo más probable es que no sobre nada. No es falta de disciplina: el dinero disponible tiende a gastarse. La guía Su dinero, sus metas de la Oficina para la Protección Financiera del Consumidor (CFPB) lo resume así: las personas que ahorran con éxito generalmente usan un sistema. Toman la decisión una sola vez, lo programan y ahorran de cada sueldo sin tener que pensarlo.
Aquí tienes las piezas de ese sistema.
1. Págate primero
Págate primero (pay yourself first) significa tratar tu ahorro como una cuenta más, la primera de la lista. El día que cobras, apartas la cantidad que decidiste y vives con el resto.
¿Cuánto? Lo que puedas sostener. Si hoy es $20 por quincena, empieza con $20. Es más fácil subir una cantidad que ya es costumbre que empezar con una meta que abandonas al segundo mes. Si quieres una referencia, la regla 50/30/20 sugiere destinar 20% del ingreso neto a ahorro y pagos extra de deudas; lee cómo hacer un presupuesto.
2. Automatiza
La CFPB dice que configurar transferencias automáticas es una de las formas más fáciles de ahorrar con constancia. Tienes varias opciones:
- Divide tu depósito directo (direct deposit). Pregunta a tu empleador si puede mandar una parte de tu cheque a una cuenta de ahorro y el resto a tu cuenta de cheques. El dinero que nunca ves es más difícil de gastar.
- Programa una transferencia automática desde tu cuenta de cheques el mismo día o el día después de cobrar, no antes, para evitar cargos por sobregiro.
- Si te pagan con tarjeta de nómina (payroll card), la CFPB señala que algunas tienen una función para apartar dinero. Pregunta a tu empleador y revisa todos los cargos de la tarjeta.
- Divide tu reembolso de impuestos. El IRS permite enviarlo por depósito directo hasta a tres cuentas a tu nombre, por ejemplo una de cheques, una de ahorro y una de retiro. Lee tu reembolso de impuestos.
La CFPB pone este ejemplo: con un cheque semanal de $245 en depósito directo, una transferencia automática de $10 por semana a una cuenta de ahorro suma $520 al final del año ($10 × 52 semanas).
Si en vez de eso apartas $100 de cada pago quincenal (cada dos semanas), son 26 pagos al año: $2,600 ahorrados sin tener que decidir cada vez.
Guarda ese dinero en una cuenta separada, en un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA. Si quieres que gane más interés, compara cuentas de ahorro de alto rendimiento.
3. Revisa los gastos pequeños que se repiten
Un recorte de una sola vez ahorra una sola vez. Un recorte de un gasto recurrente ahorra todos los meses. Saca tus estados de cuenta de los últimos dos o tres meses y busca:
Suscripciones
Streaming, música, aplicaciones, membresías del gimnasio, almacenamiento en la nube, cajas de productos por correo. Muchas se renuevan solas y se olvidan.
Supuestos: encuentras tres suscripciones que casi no usas: $12.99, $15.49 y $10.99 al mes.
- Total mensual: $39.47.
- Total anual: $473.64 ($39.47 × 12).
Cancelar no es la única opción: también puedes rotarlas, quedándote con una a la vez.
Comida
Para muchas familias, la comida es el gasto más fácil de ajustar sin cambiar de casa ni de trabajo.
- Planea las comidas de la semana y compra con lista.
- Compara el precio por unidad (por onza o por libra) en la etiqueta del estante, no solo el precio total.
- Cocina en cantidad y congela porciones para los días de prisa.
- Lleva comida y café al trabajo. Un café de $4.50 cada día laboral son unos $90 al mes con 20 días de trabajo, o $1,080 al año.
Servicios y gastos fijos
- Teléfono e internet: revisa si pagas por datos, líneas o velocidad que no usas, y pregunta por planes más baratos.
- Luz y gas: pregunta a tu compañía de servicios si ofrece un plan de pagos nivelados o programas de asistencia en tu área.
- Seguros: pide cotizaciones cada año para tu seguro de auto y tu seguro de inquilino, comparando las mismas coberturas.
- Deudas caras: el interés de las tarjetas es dinero que no ahorras. Lee la trampa del pago mínimo.
Una vez que encuentres el ahorro, muévelo de inmediato. Si cancelas $39.47 en suscripciones, sube tu transferencia automática en esa misma cantidad; si no, el dinero se pierde en otros gastos.
Usa la calculadora para ver cómo cambia tu presupuesto con estos ajustes:
4. Ahorra con ingresos irregulares o propinas
Si cobras por propinas, comisiones, trabajos por tu cuenta o por temporada, una cantidad fija no funciona: hay semanas en las que no llega. La CFPB recomienda para estos casos llevar la cuenta del dinero que entra y sale, mover un poco más al ahorro en las semanas buenas y guardar los ingresos inesperados.
Dos métodos prácticos:
- Porcentaje fijo de cada pago. Decide un porcentaje, por ejemplo 10% o 15%, y apártalo cada vez que cobras. En semanas flojas ahorras menos; en las buenas, más.
- Vive con tu ingreso base. Calcula tu ingreso de un mes flojo, arma tu presupuesto con esa cifra, y todo lo que ganes por encima va directo al ahorro.
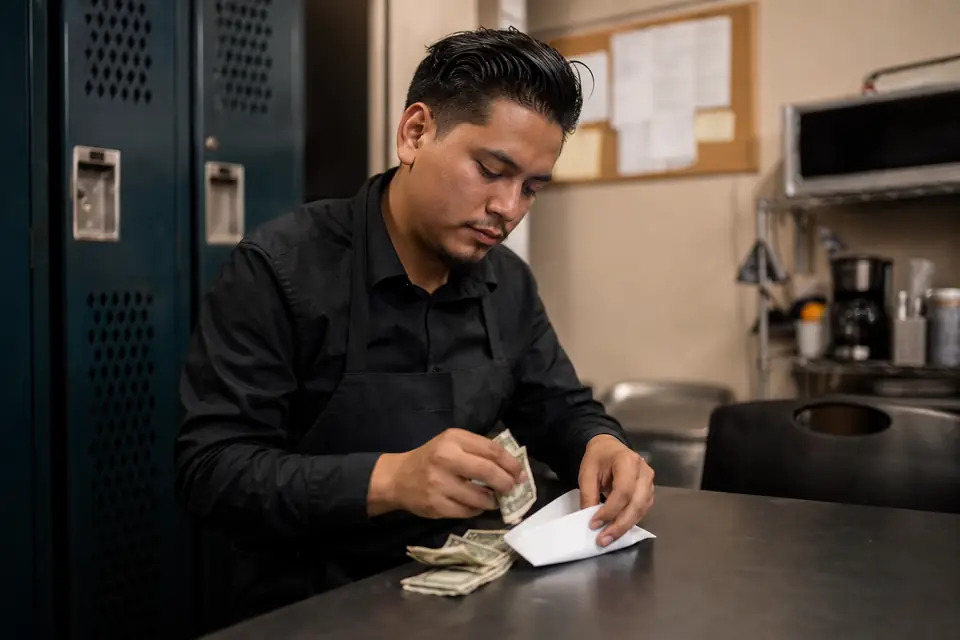
Supuestos: Andrés trabaja de mesero y recibe en promedio $600 por semana en propinas. Aparta 15% cada noche en un sobre y lo deposita en su cuenta de ahorro cada viernes.
- Ahorro semanal promedio: $90 (15% de $600).
- En un año de 52 semanas: $4,680, si su promedio se mantiene.
Deposita el efectivo con frecuencia. La CFPB advierte que el efectivo puede perderse, robarse o destruirse. Y si trabajas por tu cuenta, recuerda que nadie te retiene impuestos: aparta también para el IRS. Lee impuestos para trabajadores independientes.
5. Ponle fecha a tu meta
La herramienta Plan de ahorro de la CFPB te pide escribir tu meta, calcular cuánto necesitas y decidir en cuántas semanas lo vas a juntar. Al dividir, sale la cantidad que debes apartar. Puedes hacerlo por semana o por mes:
Ahorro por periodo = cantidad que necesitas ÷ semanas (o meses) que faltan
Meta: $1,800 para el pago inicial de un carro usado dentro de 9 meses.
- Ahorro mensual: $1,800 ÷ 9 = $200.
- Si cobras cada semana, son unos $46.15 por semana ($1,800 ÷ 39 semanas).
Si $200 al mes no te alcanza, la CFPB sugiere ajustar la meta: bajar la cantidad o darte más tiempo. Con 12 meses, el ahorro baja a $150 al mes.
Ten varias metas a la vez, cada una con su nombre: un fondo de emergencia, los gastos de diciembre, el pago inicial de una casa, la educación de tus hijos. Algunas instituciones permiten crear subcuentas con nombre dentro de la misma cuenta de ahorro.
6. Aprovecha el dinero extra
Reembolsos de impuestos, bonos, aumentos de sueldo, el mes que terminas de pagar una deuda: son los momentos más fáciles para ahorrar, porque todavía no te has acostumbrado a gastar ese dinero. La CFPB sugiere considerar poner una parte o todo el reembolso en una de tus metas. Si tienes hijos y trabajas, revisa si calificas para créditos tributarios como el EITC y el CTC.
Preguntas frecuentes
¿Cuánto debería ahorrar cada mes?
No hay una cifra que sirva para todos. La regla 50/30/20 propone 20% del ingreso neto para ahorro y deudas, pero lo más importante es empezar con una cantidad que puedas sostener y subirla poco a poco.
¿Es mejor ahorrar en efectivo o en el banco?
Para cantidades más allá de lo que necesitas para unos días, es más seguro guardar el dinero en una cuenta de un banco asegurado por la FDIC o una cooperativa asegurada por la NCUA. Si no tienes Seguro Social, lee abrir una cuenta bancaria sin Seguro Social.
¿Una tanda me ayuda a ahorrar?
Puede darte disciplina, porque te compromete con un grupo. Pero tiene riesgos: no hay seguro y dependes de que todos paguen. Lee tandas y préstamos entre familiares.
¿Qué hago si un mes no puedo ahorrar nada?
Sáltate ese mes sin culpa y retoma el siguiente. Si pasa seguido, revisa tu presupuesto o habla con un consejero de una agencia sin fines de lucro; lee consejería de crédito sin fines de lucro.
Fuentes
- Consumer Financial Protection Bureau (CFPB), "Su dinero, sus metas: un conjunto de herramientas de empoderamiento financiero". files.consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "Plan de ahorro (herramienta de Su dinero, sus metas)". files.consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "An essential guide to building an emergency fund". consumerfinance.gov
- Internal Revenue Service (IRS), "Obtenga su reembolso más rápido: Infórmele al IRS que deposite directamente su reembolso en una, dos o tres cuentas". irs.gov
- Federal Deposit Insurance Corporation (FDIC), "Cómo funciona el seguro de depósito de la FDIC". fdic.gov
Esta página es informativa y no sustituye la asesoría de un profesional financiero, legal o de impuestos. Las cifras de los ejemplos son hipotéticas. Revisa siempre los términos de tu oferta. ¿Ves un error? Escríbenos.