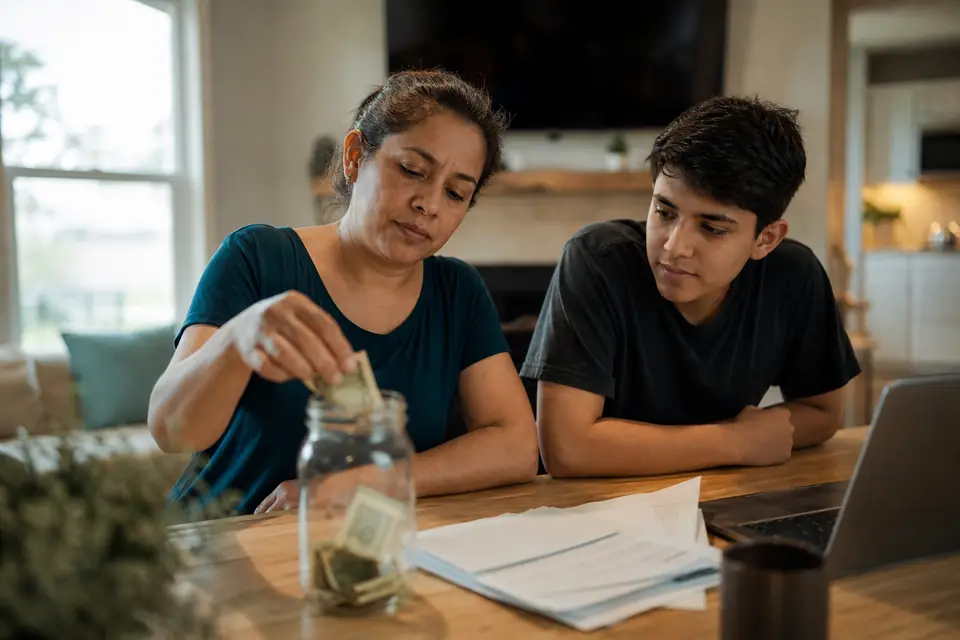
El carro se descompone, un hijo necesita ir al dentista, cierran la obra donde trabajas dos semanas. Son cosas que casi siempre pasan, solo que no sabemos cuándo. Sin dinero apartado, la salida suele ser una tarjeta de crédito, un préstamo de día de pago o pedir prestado a la familia. La Oficina para la Protección Financiera del Consumidor (CFPB) advierte que, con intereses y cargos, una cuenta inesperada puede crecer mucho si la pagas con deuda.
Un fondo de emergencia (emergency fund) es, según la CFPB, una reserva de efectivo apartada específicamente para gastos imprevistos o emergencias financieras: reparaciones del carro o de la casa, gastos médicos o la pérdida de ingresos.
Cuánto deberías tener
La meta inicial: $500 a $1,000
La guía Su dinero, sus metas de la CFPB menciona que se ha sugerido una meta inicial de entre $500 y $1,000. Con $500 puedes cubrir una reparación pequeña o un copago médico; con $1,000, imprevistos más grandes. La CFPB también subraya que incluso una cantidad pequeña da algo de seguridad financiera. No esperes a poder ahorrar mucho para empezar.
La meta completa: varios meses de gastos esenciales
Una pauta muy usada en planificación financiera es juntar de 3 a 6 meses de gastos esenciales. No es una regla oficial: la CFPB dice que la cantidad que necesitas depende de tu situación y sugiere revisar qué imprevistos has tenido y cuánto costaron.
Cuenta solo los gastos esenciales, los que seguirías pagando si perdieras tu trabajo: vivienda, servicios, comida, transporte, seguros y pagos mínimos de deudas. Los gustos y el ahorro quedan fuera. Si no tienes claro cuánto gastas en lo esencial, empieza por hacer un presupuesto.
Apunta más cerca de 6 meses, o más, si:
- Tus ingresos son irregulares, de temporada o por comisión.
- Eres la única fuente de ingresos de tu hogar o mantienes a familiares aquí o en otro país.
- Trabajas por tu cuenta o en un sector donde los despidos son comunes.
- Tienes una condición de salud o un carro viejo que puede fallar.
Supuestos: los gastos esenciales de la familia de Marisol suman $2,800 al mes.
- Meta de 3 meses: $2,800 × 3 = $8,400.
- Meta de 6 meses: $2,800 × 6 = $16,800.
- Meta inicial: $1,000. Si aparta $25 cada semana, la alcanza en 40 semanas ($1,000 ÷ $25). Con $500 como primer escalón, llega en 20 semanas.
Después de la meta inicial, Marisol sigue ahorrando hacia los $8,400 sin dejar de pagar sus deudas a tiempo.
Dónde guardarlo
El fondo de emergencia debe cumplir tres condiciones: estar seguro, poder sacarlo rápido y estar separado del dinero del día a día, para que no lo gastes sin darte cuenta. La CFPB recomienda un lugar seguro y accesible donde no te tiente gastarlo.
- Una cuenta de ahorro (savings account) en un banco asegurado por la FDIC o en una cooperativa de crédito (credit union) asegurada por la NCUA. Es la opción más común. La FDIC asegura los depósitos hasta por lo menos $250,000 por depositante, por banco asegurado y por cada categoría de titularidad de cuenta. La NCUA da la misma protección de $250,000 en cooperativas aseguradas federalmente. Más detalles en seguro de la FDIC.
- Una cuenta de ahorro de alto rendimiento (high-yield savings account). Suele pagar más interés y sigue siendo un depósito asegurado si la institución lo está. Lee cuentas de ahorro de alto rendimiento.
- Efectivo en casa, solo una parte pequeña. La CFPB recuerda que el efectivo puede perderse, robarse o destruirse. Un poco para una emergencia de fin de semana está bien; el resto, mejor en una cuenta.
Dónde no guardarlo: en acciones, fondos mutuos o criptomonedas. La FDIC aclara que esos productos no son depósitos y no están asegurados, aunque los compres en un banco asegurado, y pueden perder valor justo cuando necesitas el dinero. Los certificados de depósito sí están asegurados, pero cobran una penalidad si retiras antes de tiempo, así que sirven solo para una parte del fondo que no vayas a necesitar pronto.
Si usas una app para guardar dinero, confirma que la empresa sea un banco asegurado o que guarde tu dinero en uno. La FDIC explica que su seguro no cubre la quiebra de una institución que no esté asegurada por la FDIC.
¿No tienes número de Seguro Social? Muchas cooperativas de crédito y algunos bancos abren cuentas de ahorro con ITIN, pasaporte o matrícula consular. Los requisitos cambian según la institución. Lee abrir una cuenta bancaria sin Seguro Social y compara cooperativas de crédito vs. bancos.
Cómo construirlo paso a paso
- Fija una meta con número y fecha. La CFPB dice que una meta específica te ayuda a mantener la motivación. Por ejemplo: "$1,000 para el 31 de mayo".
- Abre una cuenta solo para esto, con un nombre que te recuerde para qué es.
- Automatiza. Las transferencias automáticas son, según la CFPB, una de las formas más fáciles de ahorrar con constancia. Pregunta a tu empleador si puedes dividir tu depósito directo entre dos cuentas. Revisa tu saldo para no causar cargos por sobregiro.
- Aprovecha el dinero extra. El reembolso de impuestos suele ser uno de los cheques más grandes del año. El IRS permite dividirlo por depósito directo hasta en tres cuentas a tu nombre con el Formulario 8888. Lee tu reembolso de impuestos.
- Sube la cantidad cuando puedas: con un aumento de sueldo o al terminar de pagar una deuda.
Para ver cómo crece tu fondo con depósitos mensuales y el interés de la cuenta, usa la calculadora:
Si tus ingresos son irregulares
Si trabajas en construcción, limpieza, restaurantes, transporte por aplicación o por tu cuenta, tu ingreso cambia cada semana. La CFPB recomienda para estos casos:
- Lleva la cuenta del flujo de dinero para saber cuándo entra y cuándo sale.
- En las semanas buenas, mueve un poco más al ahorro.
- Guarda los ingresos inesperados, que son especialmente útiles cuando tu ingreso varía.
- Pregunta a tus acreedores si puedes cambiar la fecha de pago para que coincida con cuando cobras.
Un método práctico es ahorrar un porcentaje fijo de cada pago en lugar de una cantidad fija.
Supuestos: Julio trabaja por su cuenta y decide ahorrar 10% de cada mes de ingresos. En cuatro meses cobra $3,100, $4,800, $2,600 y $5,200 (promedio de $3,925).
- Ahorro de cada mes: $310, $480, $260 y $520.
- Total en cuatro meses: $1,570, sin tener que ahorrar una cantidad grande en el mes flojo.
Cuándo usarlo y cuándo no
La CFPB sugiere que fijes tus propias reglas sobre qué cuenta como emergencia. Una prueba útil: ¿es inesperado, necesario y urgente?
- Sí es emergencia: una reparación del carro que necesitas para trabajar, una factura médica, la renta de un mes en que perdiste el empleo, un viaje urgente por una enfermedad en la familia.
- No es emergencia: las vacaciones, las compras de diciembre o los útiles escolares. Son gastos que sabes que vienen; ahorra para ellos en otra cuenta, poco a poco.
Cuando lo uses, la CFPB dice que simplemente vuelvas a construirlo. Retoma tus depósitos automáticos lo antes posible.
Preguntas frecuentes
¿Debo ahorrar para emergencias o pagar mis deudas primero?
Muchas personas hacen las dos cosas: juntan un fondo inicial de $500 a $1,000 mientras pagan el mínimo de sus deudas, y luego mandan el dinero extra a las deudas más caras. Sin ese colchón, cualquier imprevisto vuelve a la tarjeta. Lee método avalancha vs bola de nieve.
¿Cuánto dinero debo tener en el fondo de emergencia?
Una pauta común es de 3 a 6 meses de gastos esenciales, y más si tus ingresos son irregulares. La CFPB dice que depende de tu situación. Lo importante es empezar, aunque sea con poco.
¿Puedo tener mi fondo de emergencia en una tanda?
Una tanda puede ayudarte a ahorrar con disciplina, pero no sirve como fondo de emergencia: no decides cuándo te toca cobrar y no tiene seguro de la FDIC ni de la NCUA. Lee tandas y préstamos entre familiares.
¿El interés de mi cuenta de ahorro paga impuestos?
Por lo general, sí: el interés de una cuenta de ahorro se considera ingreso. Tu banco o cooperativa te enviará un formulario 1099-INT si te paga $10 o más de interés en el año. Si tienes dudas sobre tu declaración, busca ayuda gratuita para declarar impuestos.
Fuentes
- Consumer Financial Protection Bureau (CFPB), "An essential guide to building an emergency fund". consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "Su dinero, sus metas: un conjunto de herramientas de empoderamiento financiero". files.consumerfinance.gov
- Federal Deposit Insurance Corporation (FDIC), "Cómo funciona el seguro de depósito de la FDIC". fdic.gov
- National Credit Union Administration (NCUA), "Share Insurance Coverage". ncua.gov
- Internal Revenue Service (IRS), "Obtenga su reembolso más rápido: Infórmele al IRS que deposite directamente su reembolso en una, dos o tres cuentas". irs.gov
- Internal Revenue Service (IRS), "Acerca del Formulario 1099-INT". irs.gov
Esta página es informativa y no sustituye la asesoría de un profesional financiero, legal o de impuestos. Las cifras de los ejemplos son hipotéticas. Revisa siempre los términos de tu oferta. ¿Ves un error? Escríbenos.