Si alquilas, es fácil pensar que el seguro del edificio te protege. No es así. El seguro del dueño o casero (landlord) cubre la estructura que le pertenece a él. Tu sofá, tu ropa, tu computadora y tu responsabilidad si alguien se lastima en tu apartamento quedan por tu cuenta. Para eso existe el seguro de inquilino (renters insurance).
Qué cubre
Según el Insurance Information Institute (III), una póliza estándar de inquilino tiene tres partes.
Tus pertenencias (personal property)
Protege tus cosas contra daños por incendio, humo, rayos, vandalismo, robo y otros riesgos que la póliza enumera. El III explica que suelen estar cubiertas también las cosas que tienes en préstamo o alquiladas, y tus pertenencias cuando están fuera de casa, por ejemplo una maleta robada en un viaje, aunque con límites en dólares.
Responsabilidad civil (liability)
Te protege si te demandan porque tú o tu familia causaron lesiones a otra persona o daños a su propiedad, incluidos los daños causados por tu mascota. Según el III, los límites suelen empezar en unos $100,000, y algunos expertos sugieren al menos $300,000.
Gastos adicionales de vivienda (additional living expenses, ALE)
Si un daño cubierto, como un incendio, te obliga a salir de tu apartamento mientras lo reparan, esta parte paga hotel, alquiler temporal, comidas fuera y otros gastos extra, hasta el límite de la póliza.
Qué no cubre
| No está cubierto | Qué hacer |
|---|---|
| El edificio, las paredes, la plomería | Es responsabilidad del casero y de su seguro |
| Inundaciones | Seguro de inundación aparte; FEMA indica que el Programa Nacional de Seguro contra Inundaciones (NFIP) ofrece cobertura de contenido para inquilinos |
| Terremotos | Endoso (endorsement) o póliza aparte |
| Tu carro | Necesitas un seguro de auto |
Además, objetos valiosos como joyas, armas o computadoras suelen tener sublímites más bajos dentro de la póliza, según la NAIC. Si tienes algo de mucho valor, pregunta por un endoso para cubrirlo por separado.
El seguro de inundación tarda en activarse. Según FEMA, las pólizas nuevas del NFIP tienen un período de espera de 30 días antes de entrar en vigor. No esperes a que se anuncie una tormenta para comprarlo.
Valor real en efectivo vs. costo de reemplazo
Esta es la decisión más importante al elegir la póliza.
- Valor real en efectivo (actual cash value, ACV): paga lo que cuesta reemplazar tus cosas menos la depreciación, es decir, lo que valían usadas.
- Costo de reemplazo (replacement cost): paga lo que cuesta comprar algo nuevo equivalente, sin descontar la depreciación.
El III indica que la cobertura de costo de reemplazo suele costar alrededor de 10% más que la de valor real, pero la diferencia en una reclamación puede ser grande.
Supongamos que entran a robar a tu apartamento y se llevan una laptop, un televisor y una bicicleta. Comprarlos nuevos costaría $4,000. Como ya tenían algunos años, su valor depreciado es de $2,200. Tu deducible es de $500.
- Con valor real en efectivo: $2,200 − $500 = $1,700.
- Con costo de reemplazo: $4,000 − $500 = $3,500.
La diferencia es de $1,800 en una sola reclamación. Las cifras son hipotéticas; el valor depreciado lo calcula la aseguradora.
El deducible
El deducible (deductible) es lo que pagas tú en cada reclamación antes de que la aseguradora pague. Un deducible más alto baja la prima. El III sugiere un deducible de al menos $500 y dice que subirlo a $1,000 puede bajar la prima hasta 25%.
Elige un deducible que podrías pagar de inmediato si te roban o se quema algo. Si no tienes ese dinero ahorrado, empieza un fondo de emergencia.
Por qué algunos caseros lo exigen
Algunos contratos de alquiler (lease) exigen que el inquilino tenga seguro de inquilino y que muestre la prueba, a veces con un mínimo de responsabilidad civil. Para el casero, significa que si causas un daño o alguien se lastima en tu unidad, hay un seguro que responde. Lee tu contrato antes de firmar para saber si lo piden y con qué límites.
Compañeros de cuarto y parejas
El III explica que las reglas varían por estado y por aseguradora. Algunas permiten que dos personas que viven juntas compartan una póliza, pero una pareja que no está casada normalmente no queda cubierta de forma automática como lo estaría un cónyuge: hay que nombrarla en la póliza. Con compañeros de cuarto, lo más claro suele ser que cada uno tenga su propia póliza.
Cómo elegir y usar tu póliza
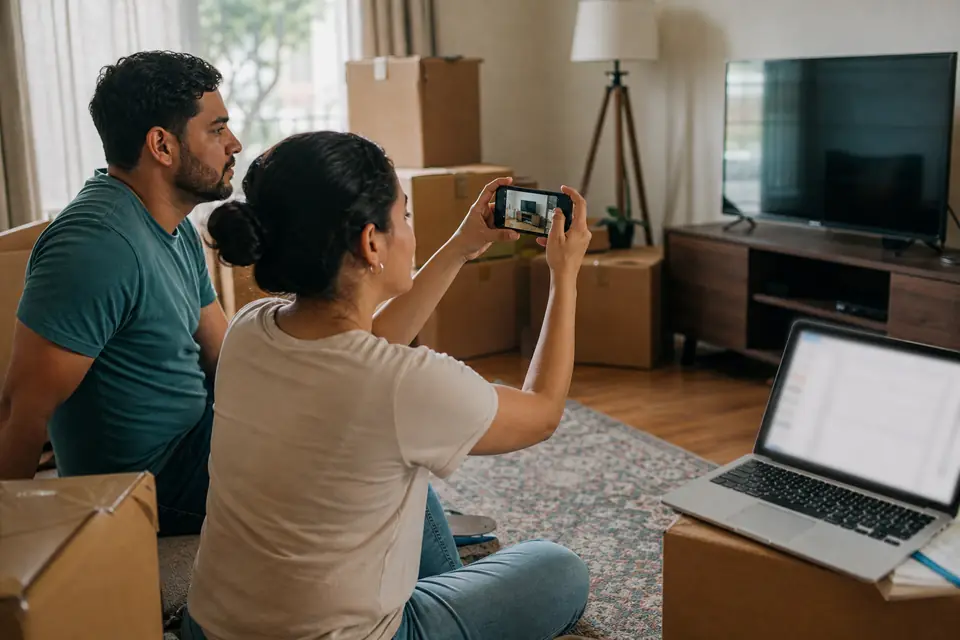
- Haz un inventario. Recorre tu casa con el teléfono y graba o fotografía tus cosas, con números de serie y recibos cuando los tengas. La NAIC recomienda mantener un inventario así y compartir una copia con tu aseguradora.
- Calcula cuánto valen tus cosas. Así eliges un límite de pertenencias realista.
- Elige costo de reemplazo si puedes pagarlo y un deducible que puedas cubrir.
- Compara varias cotizaciones con los mismos límites y deducible, y confirma con el departamento de seguros de tu estado que la aseguradora tenga licencia.
- Si sufres una pérdida, avisa pronto. La NAIC recomienda contactar a tu agente o aseguradora lo antes posible, documentar los daños con fotos y guardar los recibos de gastos, como el hotel.
El seguro de inquilino es un gasto mensual más en tu presupuesto. Puedes ver cómo encaja con esta calculadora.
Si piensas comprar casa más adelante, lee sobre el seguro de vivienda, que funciona de forma parecida pero también cubre la estructura. Y para organizar tus gastos, consulta cómo hacer un presupuesto.
Preguntas frecuentes
¿El seguro de mi casero cubre mis cosas?
No. El seguro del casero cubre el edificio que le pertenece. Según el III, no cubre tus pertenencias ni tus gastos de vivienda si tienes que mudarte temporalmente.
¿Cubre el seguro de inquilino los daños por inundación?
No. Las pólizas estándar no cubren inundaciones ni terremotos. Para inundación necesitas una póliza aparte, por ejemplo del NFIP, que según FEMA ofrece cobertura de contenido a inquilinos y tiene un período de espera de 30 días.
¿Me cubre si me roban algo fuera de mi casa?
Generalmente sí, según el III, aunque con límites en dólares. Revisa tu póliza para ver cuánto paga por pertenencias fuera de casa.
¿Qué pasa si mi perro muerde a alguien?
La parte de responsabilidad civil puede cubrir los daños que cause tu mascota, según el III. La NAIC advierte que algunas pólizas excluyen ciertas razas de perros o animales exóticos, así que pregunta antes de comprar.
¿Necesito número de Seguro Social para comprarlo?
Depende de la aseguradora. Pregunta qué identificación aceptan y si puedes usar tu ITIN u otro documento. Nunca des un número que no sea tuyo.
Fuentes
- Insurance Information Institute (III), "Renters insurance". iii.org
- National Association of Insurance Commissioners (NAIC), "Homeowners Insurance". content.naic.org
- Federal Emergency Management Agency (FEMA), "Flood Insurance an Important Resource for Floridians". fema.gov
- National Association of Insurance Commissioners (NAIC), "Navigating the Claims Process: Recover and Rebuild". content.naic.org
Esta página es informativa y no sustituye la asesoría de un profesional financiero, legal o de impuestos. Las cifras de los ejemplos son hipotéticas. Revisa siempre los términos de tu oferta. ¿Ves un error? Escríbenos.