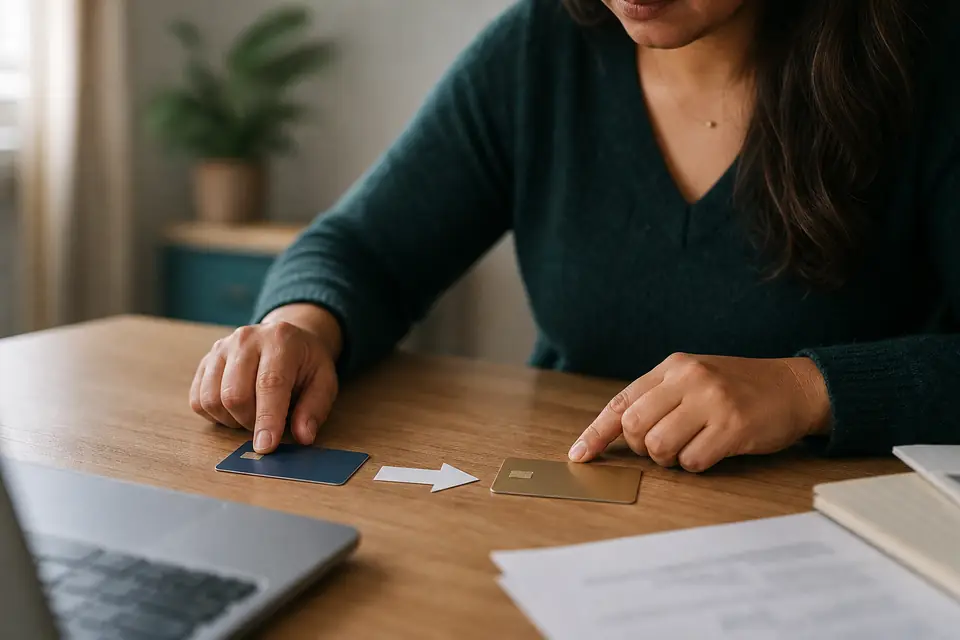
Si pagas intereses altos en una tarjeta de crédito, es probable que te lleguen ofertas como "0% de APR en transferencias de saldo por 15 meses". Bien usada, una transferencia de saldo (balance transfer) te da un respiro: durante un tiempo, todo lo que pagas va a reducir la deuda y no a intereses. Mal usada, solo cambia la deuda de lugar y le suma un cargo.
Cómo funciona
Abres una tarjeta nueva, o usas una que ya tienes, que ofrece una tasa promocional (promotional o introductory APR) baja o de 0% para saldos transferidos. El nuevo emisor paga tu deuda en la otra tarjeta, y ahora le debes a él. Durante la promoción pagas poco o nada de interés sobre ese saldo. Cuando la promoción termina, lo que quede pasa a la tasa normal de la tarjeta.
El cargo por transferencia
Casi todas las ofertas cobran un cargo por transferencia de saldo (balance transfer fee). Según la Oficina para la Protección Financiera del Consumidor (CFPB), suele ser un porcentaje del monto transferido o una cantidad fija, lo que sea mayor, y se puede cobrar incluso en una oferta de 0%. El cargo normalmente se suma a tu saldo desde el primer día. Antes de aceptar, busca el porcentaje exacto en la tabla de tasas y cargos de la oferta.
Lo que dice la ley sobre la tasa promocional
La Regulación Z, que aplica la ley CARD de 2009, pone reglas claras:
- Duración mínima. Una tasa promocional debe durar por lo menos seis meses.
- Todo por escrito. Antes de que empiece, el emisor debe decirte cuánto dura la promoción y qué tasa se aplicará cuando termine.
- Atrasos graves. Si el emisor no recibe tu pago mínimo dentro de los 60 días siguientes a la fecha de vencimiento, puede subir la tasa de todos tus saldos, incluido el transferido, después de avisarte. Si luego haces seis pagos mínimos seguidos a tiempo, debe devolverte a la tasa anterior para esos saldos.
Un ejemplo: cuándo sale a cuenta
Supongamos que debes $5,000 en una tarjeta con APR de 24% y puedes pagar unos $344 al mes. Las cifras de la oferta son hipotéticas.
Si te quedas donde estás. Pagando $344 al mes tardas 18 meses y pagas $967 de intereses.
Si transfieres a una tarjeta con 0% por 15 meses y un cargo de 3%. El cargo es de $150, así que tu saldo nuevo es de $5,150. Pagando $343.33 al mes, lo terminas en 15 meses y pagas $5,150 en total.
Ahorro: unos $817, y terminas tres meses antes.
El error común. Si en la tarjeta nueva pagas solo $300 al mes, al terminar la promoción te quedan $650, que empiezan a generar interés a la tasa normal.
La regla práctica es sencilla: divide el saldo más el cargo entre los meses de la promoción. Si puedes pagar esa cantidad cada mes, la transferencia probablemente te conviene. Si no, calcula cuánto quedará al final y a qué tasa. Puedes simular escenarios con la calculadora de tarjeta de crédito.
Cuándo conviene y cuándo no
Puede convenir si: - Tu crédito es bueno y calificas para una oferta con promoción larga y un cargo razonable. - Puedes pagar la deuda, o casi toda, antes de que termine la promoción. - Vas a dejar de usar la tarjeta para compras mientras pagas.
Probablemente no conviene si: - Tu puntaje ha bajado por problemas de deuda. La CFPB advierte que en ese caso es probable que no califiques para tasas bajas de transferencia o de consolidación. - El saldo es pequeño y lo puedes pagar en pocos meses: el cargo podría costar más que los intereses que ahorras. - La deuda viene de gastar más de lo que ganas. La CFPB recuerda que un producto de consolidación no resuelve ese problema.
Errores comunes
Hacer compras en la tarjeta nueva. La CFPB explica que las compras nuevas en la misma tarjeta pueden no tener período de gracia (grace period): generan interés hasta que pagues todo el saldo, incluido lo transferido. Además, lo que pagues por encima del mínimo se aplica, en general, primero al saldo con la APR más alta, así que las compras con tasa normal se van pagando antes que el saldo al 0%. Mientras transfieres, usa otra forma de pago.
Atrasarte. Un pago tarde puede generar un cargo por atraso, y uno de más de 60 días puede hacerte perder la tasa promocional en todo el saldo. Programa el pago automático, por lo menos del mínimo.
Pagar solo el mínimo. El mínimo casi nunca alcanza para terminar antes de que acabe la promoción. Lee la trampa del pago mínimo.
Confundir 0% con interés diferido. Algunas ofertas de tiendas dicen "sin intereses si pagas todo en 12 meses". Eso es interés diferido (deferred interest), no 0%. Según la CFPB, si no pagas toda la compra antes de la fecha límite, te cobran el interés acumulado desde la fecha de la compra original, no solo sobre lo que quedó. En una transferencia al 0% de verdad, el interés empieza a contar sobre el saldo restante solo cuando termina la promoción. Lee los términos para saber cuál tienes.
Volver a llenar la tarjeta vieja. Si transfieres la deuda y vuelves a usar la tarjeta original, terminas con dos deudas en lugar de una. No hace falta cerrarla, porque cerrarla puede afectar tu puntaje, pero guárdala.
No calcular el cargo. Sobre un saldo grande, el cargo pesa: por ejemplo, 3% de $10,000 son $300. Haz la cuenta antes.
Ten en cuenta que, cuando abres una tarjeta nueva, el emisor revisa tu crédito con una consulta, y que el límite que te aprueben puede ser menor que tu deuda, así que tal vez no puedas transferir todo. Si tienes varias deudas, compara también un préstamo de consolidación con la calculadora de consolidación y lee consolidación de deudas.
Si una transferencia no es para ti
Hay otras salidas. Puedes llamar a tu emisor y pedir una tasa más baja o un cambio en la fecha de pago, como sugiere la CFPB. Puedes organizar tus pagos con el método avalancha o bola de nieve. Y puedes hablar con una agencia de consejería de crédito sin fines de lucro, que puede ayudarte con un presupuesto. Ten cuidado con las compañías que cobran por adelantado y prometen negociar tus deudas; lee estafas de préstamos y alivio de deudas.
Preguntas frecuentes
¿Cuánto cuesta una transferencia de saldo?
Casi siempre hay un cargo por transferencia, que suele ser un porcentaje del monto transferido o una cantidad fija, lo que sea mayor. Se puede cobrar aunque la tasa promocional sea de 0%. El porcentaje exacto aparece en la tabla de tasas y cargos de la oferta.
¿Cuánto dura una tasa promocional del 0%?
Depende de la oferta, pero la ley exige que dure por lo menos seis meses y que el emisor te diga por escrito cuánto dura y qué tasa sigue después.
¿Qué pasa si no termino de pagar antes de que acabe la promoción?
El saldo que quede empieza a generar interés con la tasa normal de la tarjeta a partir de ese momento. Es distinto del interés diferido de algunas tarjetas de tiendas, que cobra el interés acumulado desde la fecha de compra.
¿Una transferencia de saldo baja mi puntaje de crédito?
Abrir una tarjeta nueva genera una consulta de crédito y reduce la antigüedad promedio de tus cuentas, lo que puede bajar tu puntaje un poco al principio. Con el tiempo, pagar la deuda y bajar tus saldos puede ayudarte. Lee consultas de crédito y cómo funciona el puntaje de crédito.
Fuentes
- Consumer Financial Protection Bureau (CFPB), "What is a balance transfer fee? Can a balance transfer fee be charged on a zero percent interest rate offer?". consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "What do I need to know about consolidating my credit card debt?". consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "Credit cards key terms". consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "12 CFR § 1026.55 Limitations on increasing annual percentage rates, fees, and charges". consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "Recibí una tarjeta de crédito que decía que no tenía que pagar intereses por la compra si yo la pagaba en su totalidad dentro de 12 meses. ¿Cómo funciona eso?". consumerfinance.gov
Esta página es informativa y no sustituye la asesoría de un profesional financiero, legal o de impuestos. Las cifras de los ejemplos son hipotéticas. Revisa siempre los términos de tu oferta. ¿Ves un error? Escríbenos.