Tu casa probablemente es lo más valioso que tienes, y también tu mayor deuda. El seguro de vivienda (homeowners insurance) protege ambas cosas: paga para reparar o reconstruir tu casa después de un daño cubierto, protege tus pertenencias y te defiende si alguien se lastima en tu propiedad.
Los seguros en Estados Unidos los regulan los estados, así que los precios, los descuentos y algunas reglas cambian de un estado a otro. El departamento de seguros de tu estado es una fuente neutral para comparar y presentar quejas.
Qué cubre una póliza típica
Según la Asociación Nacional de Comisionados de Seguros (NAIC), una póliza de vivienda tiene estas partes:
| Cobertura | Qué protege |
|---|---|
| Vivienda (dwelling) | La casa en sí. La suma asegurada es lo máximo que recibirías si se destruye por completo |
| Otras estructuras (other structures) | Garaje separado, cobertizo, cercas |
| Pertenencias (personal property) | Muebles, ropa, aparatos. Joyas, armas y computadoras suelen tener sublímites más bajos |
| Pérdida de uso (loss of use / additional living expense) | Gastos extra de vivienda si no puedes vivir en tu casa tras un daño cubierto, hasta el límite |
| Responsabilidad civil (personal liability) | Demandas por lesiones o daños a otros; te acompaña fuera de casa, salvo excepciones como accidentes de auto o de bote |
| Pagos médicos (medical payments) | Gastos médicos de visitantes lesionados en tu propiedad, sin importar quién tuvo la culpa |
Costo de reemplazo vs. valor real en efectivo
- Costo de reemplazo (replacement cost): lo que costaría reparar o reconstruir tu casa, sin descontar la depreciación.
- Valor real en efectivo (actual cash value): lo que costaría reparar o reemplazar el daño después de restar la depreciación.
La NAIC recomienda asegurar tu casa por al menos el 80% de su costo de reemplazo. Ojo: el costo de reconstruir no es lo mismo que el precio que pagaste ni el valor de mercado, porque este incluye el terreno. Pregunta a tu agente cómo calcularon la cifra.
Por qué lo exige tu prestamista y qué es el escrow
Si tienes hipoteca, la casa es la garantía del préstamo, así que el prestamista exige que esté asegurada. La Oficina para la Protección Financiera del Consumidor (CFPB) explica que muchos prestamistas también exigen que pagues el seguro y los impuestos a la propiedad mediante una cuenta de depósito en garantía (escrow o impound account):
- Una parte de tu pago mensual de hipoteca va a esa cuenta.
- El administrador del préstamo (servicer) paga con ese dinero la prima del seguro y los impuestos cuando vencen.
- Como las primas y los impuestos pueden cambiar cada año, tu pago mensual también puede subir o bajar.
Si tu préstamo no tiene escrow, tú pagas el seguro directamente y debes ahorrar para hacerlo. La calculadora de hipoteca te deja incluir el seguro y los impuestos para ver tu pago completo.
Si se cae tu seguro, el prestamista puede comprar uno por ti. Se llama seguro impuesto por el prestamista (force-placed insurance). Según la CFPB, suele ser más caro que una póliza que consigas tú y en muchos casos protege solo al prestamista. Si te lo cobran y ya tienes seguro, envía la prueba y pide que lo cancelen cuanto antes.
Para entender el resto de los costos de ser propietario, lee costos de cierre y seguro hipotecario PMI, que es distinto: el PMI protege al prestamista si no pagas, no a tu casa.
Lo que no cubre
Inundaciones
La NAIC indica que una póliza estándar no cubre inundaciones, como el agua subterránea, la escorrentía de la lluvia o el deshielo. Necesitas una póliza aparte del Programa Nacional de Seguro contra Inundaciones (National Flood Insurance Program, NFIP), que administra FEMA, o de una aseguradora privada.
Según FEMA:
- Puedes comprar seguro del NFIP si tu comunidad participa en el programa, sin importar tu nivel de riesgo.
- Ofrece hasta $250,000 para la estructura y $100,000 para el contenido.
- Hay un período de espera de 30 días antes de que una póliza nueva entre en vigor.
- Se vende a través de agentes y aseguradoras, y está disponible aunque no haya una declaración federal de desastre.
Terremotos y otras exclusiones
Los terremotos tampoco están incluidos: necesitas un endoso (endorsement) o una póliza aparte. La NAIC menciona otras exclusiones comunes: moho, termitas y plagas, inventario de un negocio en casa, ciertas razas de perros o animales exóticos, y objetos de mucho valor por encima de los sublímites.
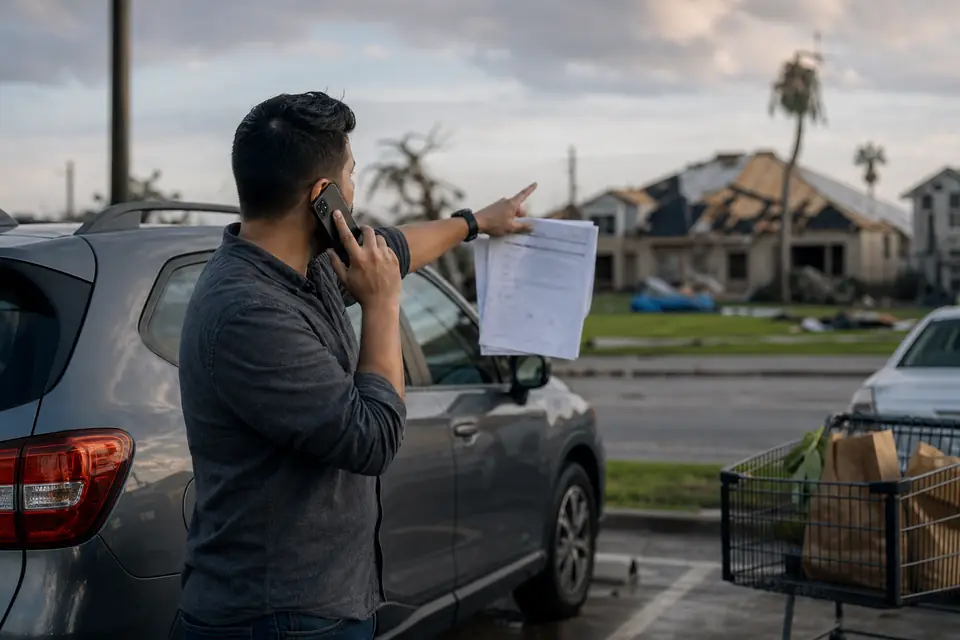
Deducibles por huracán
En una póliza normal, el deducible es una cantidad fija, por ejemplo $1,000. En zonas de huracanes puede haber un deducible por huracán (hurricane deductible) que es un porcentaje del valor asegurado de la casa.
Según el Insurance Information Institute (III), 19 estados y el Distrito de Columbia tienen deducibles por huracán, entre ellos Florida, Texas, Nueva York y Luisiana. Suelen ir del 1% al 5% del valor asegurado, y solo se activan con un huracán o tormenta tropical; lo que lo activa exactamente depende del estado y de la aseguradora.
Supongamos que tu casa está asegurada por $300,000 y tu póliza tiene un deducible por huracán del 2%.
- Deducible: $300,000 × 2% = $6,000.
- Si un huracán causa $20,000 en daños cubiertos, la aseguradora paga $20,000 − $6,000 = $14,000.
Con un deducible del 5%, pagarías tú los primeros $15,000. Revisa este porcentaje en tu póliza antes de la temporada de huracanes y ten ahorros para cubrirlo.
Cómo presentar una reclamación
La NAIC recomienda estos pasos después de un daño:
- Avisa a tu agente o aseguradora lo antes posible. Las pólizas tienen plazos para reportar.
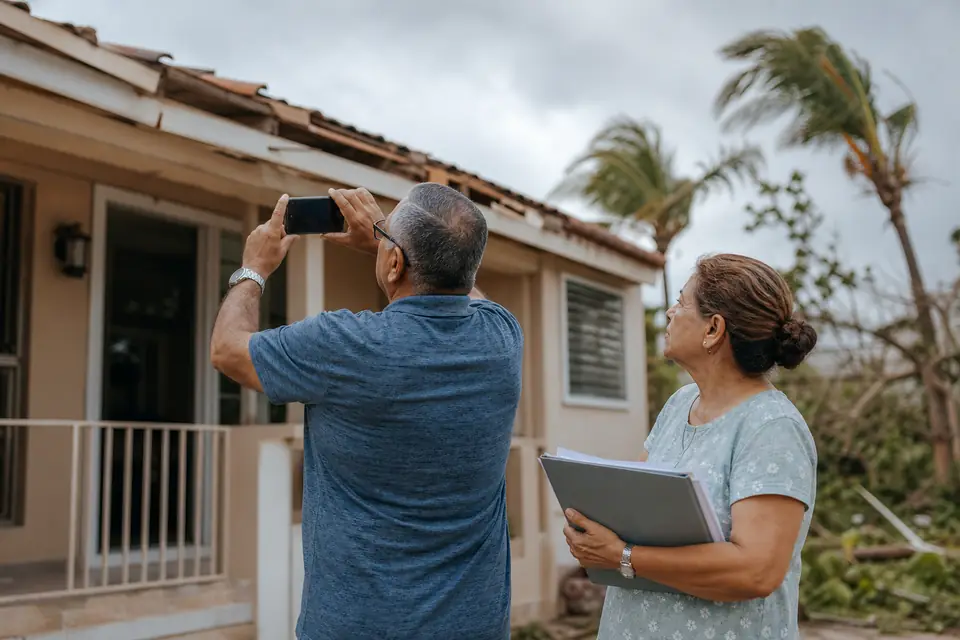
- Documenta el daño con fotos o video y haz una lista de lo dañado o perdido. Si puedes, guarda los objetos dañados para que los vea el ajustador.
- Haz reparaciones temporales para evitar más daño, como cubrir un hueco en el techo o tapar ventanas rotas. Normalmente el seguro reembolsa las reparaciones razonables que cubra tu póliza.
- Guarda todos los recibos, incluidos los de hotel y comidas si tuviste que salir de casa.
- Trabaja con el ajustador (adjuster) que envía la aseguradora para evaluar el daño y estimar el pago.
Para que esto sea más fácil, la NAIC recomienda tener desde ahora un inventario de tu casa con recibos, fotos y números de serie, y compartir una copia con tu aseguradora.
Cuidado con los contratistas después de un desastre. La NAIC aconseja no firmar contratos bajo presión, no pagar en efectivo ni por adelantado antes de que el trabajo esté terminado, pedir más de un presupuesto y verificar referencias. Si tienes un desacuerdo con tu aseguradora, el departamento de seguros de tu estado puede orientarte.
Cómo comprar y ahorrar
- Compara varias cotizaciones con las mismas coberturas y deducibles.
- Un deducible más alto baja la prima, según la NAIC, pero escoge uno que puedas pagar con tu fondo de emergencia.
- Pregunta por descuentos; varían por estado.
- Si compraste con ITIN, el seguro funciona igual. Lee hipoteca con ITIN y, si es tu primera casa, ayuda para compradores de primera vivienda. Un consejero de vivienda aprobado por HUD puede orientarte; pregunta si ofrece servicio en español.
Si alquilas, lo que necesitas es un seguro de inquilino.
Preguntas frecuentes
¿Estoy obligado a tener seguro de vivienda?
Si tienes hipoteca, tu contrato con el prestamista lo exige, y si lo dejas vencer, el administrador del préstamo puede comprar un seguro más caro y cobrártelo. Si tu casa está pagada, la decisión es tuya, pero sin seguro tú cargarías con cualquier pérdida.
¿Mi seguro de vivienda cubre inundaciones?
No. Según la NAIC, las pólizas estándar no cubren inundaciones. Necesitas un seguro aparte, por ejemplo del NFIP, que tiene un período de espera de 30 días.
¿Por qué subió mi pago de hipoteca si mi tasa es fija?
Probablemente porque subió la prima del seguro o los impuestos a la propiedad que se pagan desde tu cuenta escrow. La CFPB explica que estos costos pueden cambiar cada año y, con ellos, tu pago mensual.
¿Qué es un deducible por huracán?
Es un deducible especial que se aplica cuando el daño lo causa un huracán o una tormenta tropical. En lugar de una cantidad fija, suele ser un porcentaje del valor asegurado de tu casa, normalmente entre el 1% y el 5%, según el III.
¿Qué hago si no estoy de acuerdo con el pago de la aseguradora?
Pide por escrito la explicación de cómo calcularon el pago y compara con tus propios presupuestos y fotos. Si no se resuelve, contacta al departamento de seguros de tu estado.
Fuentes
- National Association of Insurance Commissioners (NAIC), "Homeowners Insurance". content.naic.org
- Consumer Financial Protection Bureau (CFPB), "What is an escrow or impound account?". consumerfinance.gov
- Consumer Financial Protection Bureau (CFPB), "What can I do if my mortgage lender or servicer is charging me for force-placed homeowner's insurance?". consumerfinance.gov
- Federal Emergency Management Agency (FEMA), "Flood Insurance an Important Resource for Floridians". fema.gov
- Insurance Information Institute (III), "Background on: Hurricane and windstorm deductibles". iii.org
- National Association of Insurance Commissioners (NAIC), "Navigating the Claims Process: Recover and Rebuild". content.naic.org
Esta página es informativa y no sustituye la asesoría de un profesional financiero, legal o de impuestos. Las cifras de los ejemplos son hipotéticas. Revisa siempre los términos de tu oferta. ¿Ves un error? Escríbenos.